彩票渠道保险安排,关乎销售安全与责任边界
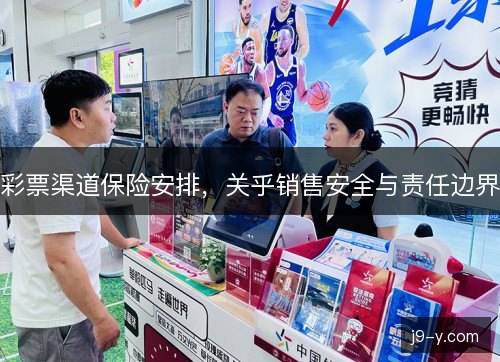
彩票渠道保险安排,关乎销售安全与责任边界。城市街角、乡镇集市、商场柜台,体育彩票与福利彩票的销售点星罗棋布。每一张彩票背后,都有资金流转、终端运行和人员接触。一旦发生意外、纠纷或盗抢,责任该由谁承担,损失该怎样弥补,便成为不能回避的现实问题。渠道保险正是把风险前置、把边界写清的一种制度安排。
近年来,多地彩票发行机构开始为销售渠道统一配置保险。常见做法是省级中心通过公开招标选定保险公司,再以团险或统保方式覆盖辖区内网点。代销者无需单独跑腿,就能获得公众责任险、财产综合险和人身意外险等基础保障。有的地方还根据网点类型和客流量设置不同保额,让保险安排与销售场景更贴近。
渠道形态不同,风险画像也不一样。专营店面积较大、设备集中,终端机和即开票库存多,火灾、盗抢和机器故障都可能造成损失。兼营店依托便利店、超市或药店,人员流动快,购彩者摔倒、碰撞等意外更容易发生。商场店和景区店客流潮汐明显,节假日销售高峰时,安全压力随之上升。
销售安全首先落在资金与票务上。J9.COM官网购彩者付款后,销售员要完成出票、收款、兑奖和交接。现金保管、二维码收款、即开票刮开后的废票处理,每个环节都涉及责任。如果终端机突然断网,或者打印出错,购彩者与代销者容易各执一词。保险安排能在事后提供补偿,却不能替代日常的规范操作。
责任边界是渠道保险的核心难题。彩票发行机构、销售机构、代销者、购彩者和保险公司,五方角色不同,义务也不同。机构负责制度设计与监督检查,代销者负责现场销售与安全管理,购彩者应遵守秩序并保管好票据。发生事故后,先要判断过错在哪一方,再看保险合同是否覆盖,最后才进入理赔程序。
以体育彩票竞彩为例,中超联赛、足协杯和亚冠赛事往往带来销售高峰。北京国安、上海海港、山东泰山、成都蓉城等俱乐部的比赛日,网点人流明显增加。武磊、奥斯卡等球员的表现,崔康熙、徐正源等教练的排兵布阵,都会牵动购彩者情绪。人群聚集、讨论激烈、下单集中,销售安全与责任边界面临更直接考验。
高峰时段的典型风险并不抽象。有人因排队发生口角,有人因比赛结果与预期不符而情绪失控,也有人把彩票随手放在柜台后忘记取走。若网点地面湿滑,购彩者摔倒受伤,公众责任险可能介入。若终端机被砸坏或现金被抢,财产险和盗抢险则要按条款认定。每类事故对应不同险种,不能混为一谈。
保险产品设计因此需要更细。公众责任险关注第三方人身和财产损失,雇主责任险覆盖销售员在工作中的意外,财产综合险保障房屋、设备和存货,人身意外险则给代销者及其雇员多一层支撑。部分机构还探索销售中断险,弥补因突发事件停业带来的收入损失。条款越清晰,理赔时争议越少。
理赔环节最能检验责任边界是否清楚。现场照片、监控录像、报警记录、医疗单据、销售日志,都是认定事实的重要材料。保险公司会核查事故是否在保险期间、是否属于免责范围、代销者是否尽到安全义务。若代销者违规赊销、私自转让终端或挪用资金,保险公司可能拒赔,相关责任仍由代销者承担。
渠道保险之所以受到重视,与彩票的公益属性和监管要求密不可分。彩票销售连接千家万户,一旦发生重大安全事故或群体纠纷,影响的不仅是单个网点,还有公众信任。通过保险把个体风险分散到更大池子,既能避免代销者因一次事故陷入困境,也能让购彩者在受损时获得更明确的救济路径。
对代销者而言,保险安排带来的是安全感,也是约束。投保之后,机构通常会要求网点完善消防器材、监控设备、防滑提示和现金管理制度。保费可能与风险等级挂钩,安全记录好、投诉少的网点享受更低费率。反过来,屡次违规、隐患不改的网点,可能被提高保费,甚至失去部分保障。
对购彩者而言,责任边界清楚意味着维权更有方向。在网点内因地面湿滑受伤,可向代销者主张责任,也可关注公众责任险的赔付。若因终端故障导致出票失败,则要区分是设备问题、网络问题还是操作问题。保险不是万能兜底,它只对约定风险负责。购彩者保留好票据和支付记录,往往能让后续处理更顺畅。
行业层面,渠道保险正在从可选项变成基础配置。一些省份把保险覆盖纳入网点考核,与年检、续约和星级评定挂钩。保险公司也借助数据积累,尝试按客流量、销售额和事故率动态定价。这种变化推动销售安全从经验管理走向精细管理,也让责任边界从口头约定变成合同条款。
往后看,数字化会进一步改变渠道保险安排。终端机运行数据、监控画面、销售流水可以实时回传,帮助机构提前发现异常。区块链存证、电子保单和在线理赔逐步普及,能缩短处理周期。但技术不能替代人的责任意识,代销者仍要守好现场,购彩者仍要理性参与,机构仍要严格监督。
把保险嵌入彩票销售渠道,实质是在安全与责任之间寻找平衡。安全不是把风险完全消灭,而是让风险可识别、可分担、可控制。责任边界不是推卸义务,而是让每一方都知道自己该做什么、不该做什么。当保险条款与日常管理相互咬合,彩票销售才能在公益轨道上走得更稳,也才能让每一个网点、每一位购彩者都感到踏实。